Quelle est la différence entre patrimoine brut et net ?
Le patrimoine brut est le total de ce que vous possédez. Le patrimoine net soustrait les dettes. C'est le second qui reflète votre situation réelle.
Quel est votre patrimoine net, maintenant, sans regarder ? La question paraît simple. Essayez d'y répondre de tête : presque personne n'y arrive, et ce n'est pas une question de montant. C'est une question de dispersion — un compte courant ici, une épargne là, un plan d'entreprise quelque part, un crédit dont on ne connaît plus le capital restant.
Le calcul lui-même prend cinq minutes une fois par mois. Voici les cinq lignes qui suffisent, et les erreurs qui faussent le résultat.
Ce que patrimoine net veut dire exactement
Le patrimoine net est la différence entre ce que vous possédez et ce que vous devez. Ni plus, ni moins.
Patrimoine net = total des actifs − total des dettes
Ce n'est pas votre épargne, ni votre revenu, ni la valeur de votre logement. Un propriétaire avec un bien de 300 000 € et un crédit de 280 000 € a un patrimoine net inférieur à celui d'un locataire ayant 40 000 € de côté. C'est précisément ce que ce chiffre sert à révéler.
Les cinq lignes du calcul
| Ligne | Ce qu'on y met |
|---|---|
| 1. Liquidités | Comptes courants, livrets, espèces disponibles |
| 2. Placements | Assurance-vie, PEA, compte-titres, PER, plans d'entreprise, crypto |
| 3. Immobilier | Valeur de marché de la résidence principale et des biens locatifs |
| 4. Autres biens | Véhicule, objets de valeur réellement revendables |
| 5. Dettes | Capital restant dû des crédits, découverts, dettes familiales |
Additionnez les lignes 1 à 4, soustrayez la ligne 5. C'est tout. Un tableau à cinq lignes suffit — les modèles à quarante postes sont remplis une fois puis abandonnés.
Évaluer correctement chaque poste
- Immobilier : prenez une estimation prudente, basée sur des biens comparables réellement vendus, pas sur les annonces en ligne — les prix affichés sont supérieurs aux prix de transaction.
- Crédit : notez le capital restant dû, pas la somme des mensualités à venir, qui inclut les intérêts futurs.
- Assurance-vie : la valeur de rachat, celle qui figure sur le relevé, pas le total des versements.
- Véhicule : la cote d'occasion réelle, qui perd rapidement de la valeur.
- Objets : uniquement ceux que vous vendriez vraiment. Une collection sentimentale n'est pas un actif.
Les quatre erreurs les plus fréquentes
- Oublier l'épargne salariale. Participation, intéressement, PEE, PERCO : souvent plusieurs milliers d'euros que personne ne regarde entre deux relevés annuels.
- Compter le brut au lieu du net de fiscalité. Un PEA ou un compte-titres avec de fortes plus-values latentes ne vaut pas sa valeur affichée si vous devez le liquider.
- Confondre patrimoine et trésorerie. Un patrimoine confortable mais entièrement immobilisé ne paie pas une facture imprévue. D'où l'utilité de suivre à part l'épargne de précaution.
- Changer de méthode d'un mois sur l'autre. Ce qui compte n'est pas la précision absolue mais la comparabilité dans le temps. Gardez la même méthode, même imparfaite.
À quelle fréquence le mettre à jour
Une fois par mois suffit, et c'est même préférable. Un suivi quotidien transforme un indicateur de long terme en source d'anxiété, surtout si une partie du patrimoine est investie en bourse.
Le rendez-vous idéal dure dix minutes, à date fixe — le premier samedi du mois, par exemple. Vous relevez cinq chiffres, vous les notez, vous fermez. La valeur vient de la série, pas du relevé isolé.
Au bout d'un an, la courbe raconte quelque chose qu'aucun relevé bancaire ne montre : la vitesse réelle à laquelle votre situation évolue.
Ce qu'on en fait ensuite
Le patrimoine net seul ne dit pas grand-chose. Trois indicateurs complémentaires suffisent à le rendre actionnable :
- Le taux d'épargne — ce que vous mettez de côté rapporté à ce que vous gagnez. C'est le levier sur lequel vous avez le plus de prise.
- L'épargne de précaution — en nombre de mois de dépenses courantes, pas en euros.
- La répartition — quelle part est liquide, investie, immobilisée.
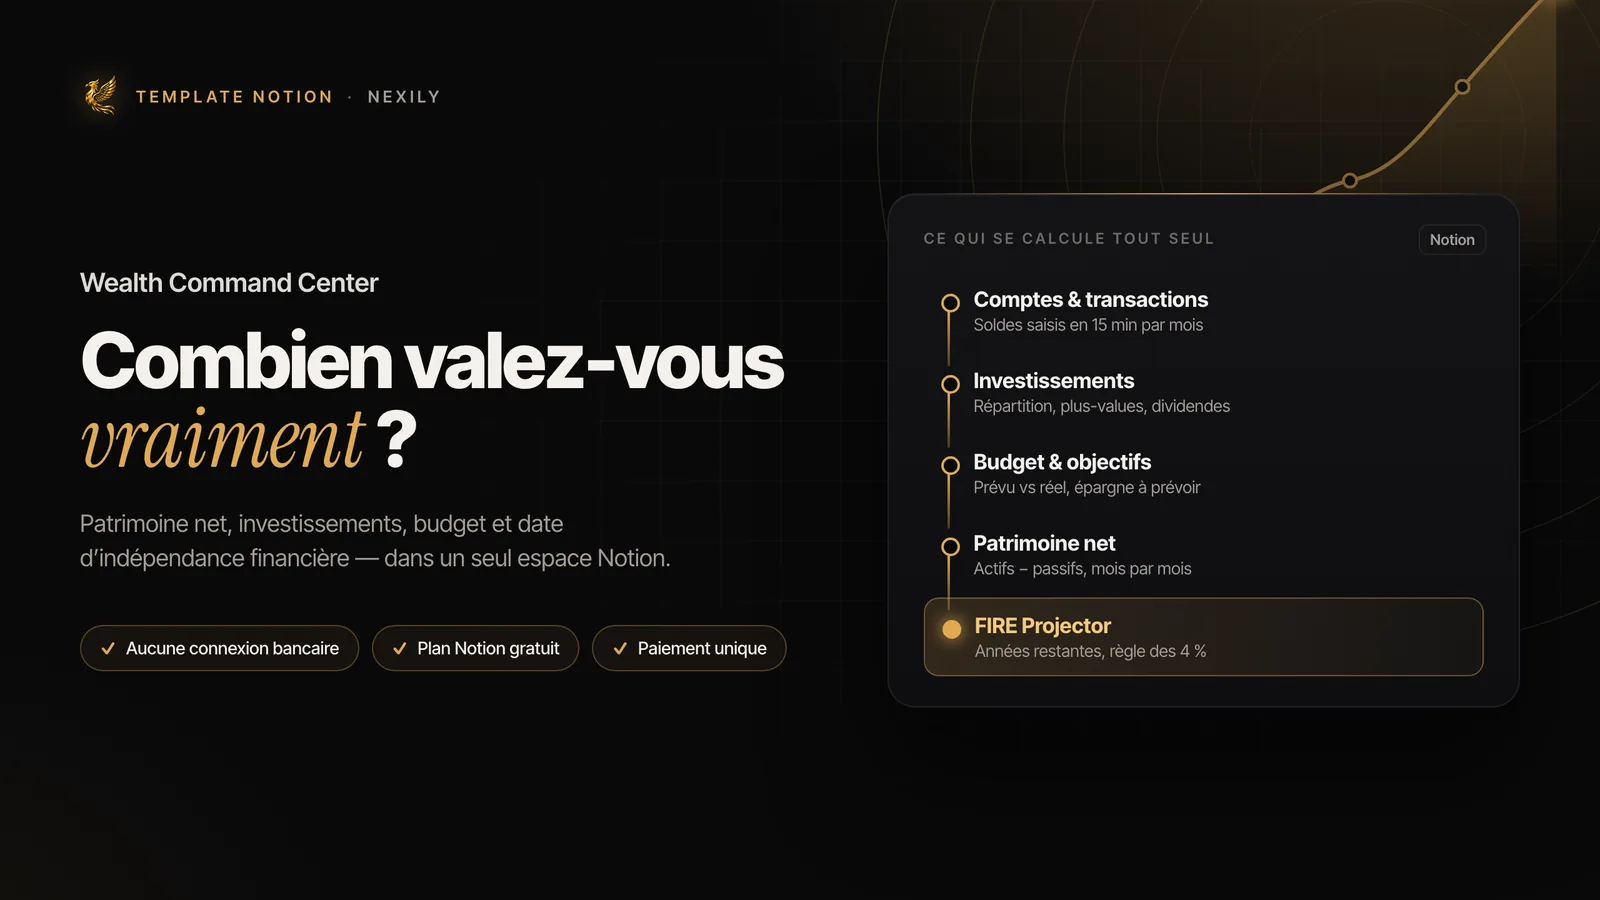
Ces quatre chiffres tiennent dans un tableau unique. C'est ce que propose le template Wealth Command Center : patrimoine net, budget, répartition et projection dans une seule page Notion, à mettre à jour en dix minutes par mois.
Le tableau de bord Notion tout-en-un pour reprendre le contrôle de vos finances : patrimoine net, investissements, budget et projection FIRE.
Découvrir Wealth Command Center